Guide · Paie Côte d'Ivoire
Calcul de l'ITS en Côte d'Ivoire : la méthode pas à pas, avec exemples
Publié le 25 octobre 2026 · Par Ousmane Cissé
Vérifié le 19 octobre 2026. Sources : Code général des impôts (art. 116 à 126, rédaction issue de l'ordonnance n° 2023-719 du 13 septembre 2023), Direction générale des impôts, CNPS. Exemples calculés par le moteur de paie de Jatè sur le barème en vigueur pour la paie d'octobre 2026.
En bref. L'ITS (impôt sur les traitements et salaires) est l'impôt que l'employeur retient chaque mois sur le salaire et reverse à la Direction générale des impôts (DGI). Le calcul suit quatre étapes : partir du brut, retirer ce qui est exonéré pour obtenir la base imposable, appliquer le barème progressif pour obtenir l'impôt brut, puis retrancher la réduction pour charges de famille. Le résultat est l'ITS retenu sur le bulletin.
Ce qu'est l'ITS, et ce que la réforme de 2023 a changé
L'ordonnance n° 2023-719 du 13 septembre 2023 a fusionné trois impôts qui frappaient les salaires : l'impôt sur les salaires (IS), la contribution nationale (CN) et l'impôt général sur le revenu assis sur les salaires (IGR). Ils sont remplacés par un prélèvement unique, l'ITS.
La réforme a changé trois choses dans le calcul :
- un barème progressif par tranches remplace l'ancienne taxation mixte ;
- une réduction d'impôt pour charges de famille (RICF) remplace le quotient familial : la famille ne divise plus le revenu, elle réduit l'impôt ;
- l'abattement forfaitaire de 20 % sur la base imposable est supprimé.
C'est pourquoi les articles et simulateurs antérieurs à la réforme, qui parlent d'IGR, de quotient familial ou d'abattement de 20 %, donnent aujourd'hui des résultats faux.
La réforme s'applique aux salaires, pensions et rentes viagères versés à partir du 1er janvier 2024 (communiqué de la DGI du 30 octobre 2023). C'est la date de versement qui compte : un salaire de décembre 2023 payé en janvier 2024 relève déjà du nouveau régime.
Qui retient l'ITS, qui le paie, qui le déclare
L'ITS est dû par le salarié mais retenu et reversé par l'employeur. Toute personne qui verse des salaires imposables doit effectuer la retenue pour le compte du Trésor (CGI, art. 125).
L'employeur reverse les retenues d'un mois au plus tard le 15 du mois suivant s'il relève d'un régime du réel. Les entreprises suivies par la Direction des grandes entreprises ou celle des moyennes entreprises ont des échéances propres : le 10 pour l'industrie, le 15 pour le commerce, le 20 pour les services (CGI, art. 126). Une régularisation annuelle intervient en février, et l'état annuel des salaires (état 301) est remis au plus tard le 30 juin pour les entreprises dotées d'un commissaire aux comptes, le 30 mai pour les autres.
L'employeur paie aussi, en plus et à sa charge, une contribution assise sur la même base. Pour le personnel local, elle comprend la contribution nationale (1,2 %), la taxe d'apprentissage (0,4 %) et la taxe de formation professionnelle continue (1,2 %), soit 2,8 % (CGI, art. 146). Elle ne se retient pas sur le salaire : ce n'est pas l'ITS du salarié.
Du salaire brut à la base imposable
Réponse courte : la base imposable est le total brut des rémunérations, diminué des seuls éléments que la loi exonère.
Le Code est explicite : « Le montant du revenu imposable servant à la détermination de l'impôt brut est le total des rémunérations » (CGI, art. 119). Ce total comprend les traitements, indemnités, primes, gratifications, heures supplémentaires et avantages en argent ou en nature (CGI, art. 118).
Ce qui sort de la base : les exonérations
La liste des exonérations figure à l'article 116 du CGI. Les plus courantes sur un bulletin :
- la prime de transport, dans la limite de 30 000 F par mois et par salarié (art. 116-10° ; note de service DGI n° 0010/MEFB/DGI-DLCD du 24 avril 2026) ;
- les frais de restauration en cantine pris en charge par l'employeur, dans la limite de 30 000 F par mois et par salarié (art. 116-17°) ;
- les cotisations patronales versées à une retraite ou une prévoyance complémentaire, dans la double limite du dixième du salaire brut et de 320 000 F par mois (art. 116-9°).
Ce plafond fiscal de 30 000 F vaut sur tout le territoire. Ne le confondez pas avec les montants de 30 000 F à Abidjan, 24 000 F à Bouaké et 20 000 F dans les autres localités : l'arrêté n° 2020-012/MEPS/CAB du 30 janvier 2020 les fixe comme minimum de la prime due au salarié, pas comme limite d'exonération.
Les cotisations CNPS et CMU du salarié
Elles ne se retirent pas de la base de l'ITS. L'article 119 retient « le total des rémunérations », la seule cotisation exonérée par l'article 116 est la cotisation patronale à une retraite complémentaire, et l'exposé des motifs de l'annexe fiscale 2025 précise que la base « est désormais constituée par le revenu brut imposable ». Ce n'est pas une nouveauté de la réforme : l'ancien article 243 du CGI excluait déjà expressément la déduction des « retenues faites par l'employeur en matière de couverture des garanties sociales et familiales et en vue de la constitution de pension et de retraite ». Aucun texte ne nomme la CMU ; elle suit la règle générale.
Les avantages en nature
Ils entrent dans la base. Leur valeur suit les règles fixées par arrêté du ministre chargé des Finances ; ceux que l'arrêté ne vise pas sont retenus pour leur montant réel (CGI, art. 118).
Le barème et son application
Réponse courte : chaque tranche du salaire imposable est taxée à son propre taux, puis on additionne.
| Tranche de revenu imposable mensuel | Taux |
|---|---|
| Jusqu'à 75 000 F | 0 % |
| De 75 001 à 240 000 F | 16 % |
| De 240 001 à 800 000 F | 21 % |
| De 800 001 à 2 400 000 F | 24 % |
| De 2 400 001 à 8 000 000 F | 28 % |
| Au-delà de 8 000 000 F | 32 % |
Un salaire imposable de 220 000 F n'est donc pas taxé à 16 % en entier : les 75 000 premiers francs sont à 0 %, seuls les 145 000 F suivants sont à 16 %.
La réduction pour charges de famille
L'impôt brut obtenu est ensuite diminué de la RICF, selon le nombre de parts du salarié (CGI, art. 120). La réduction ne peut pas rendre l'impôt négatif.
| Nombre de parts | RICF mensuelle |
|---|---|
| 1 | 0 F |
| 1,5 | 5 500 F |
| 2 | 11 000 F |
| 2,5 | 16 500 F |
| 3 | 22 000 F |
| 3,5 | 27 500 F |
| 4 | 33 000 F |
| 4,5 | 38 500 F |
| 5 | 44 000 F |
Le nombre de parts dépend de la situation de famille (CGI, art. 120, réécrit par l'ordonnance 2023-719) :
- célibataire, divorcé ou veuf sans enfant à charge : 1 part ;
- marié sans enfant : 2 parts ;
- célibataire ou divorcé avec un enfant à charge : 2 parts ;
- marié, ou veuf, avec un enfant à charge : 2,5 parts ;
- puis une demi-part par enfant supplémentaire, et une part entière par enfant infirme, dans la limite de 5 parts.
Trois cas particuliers de l'article 120 changent souvent le résultat :
- 1,5 part sans enfant à charge. Le célibataire, divorcé ou veuf qui n'a plus d'enfant à charge compte 1,5 part au lieu de 1 s'il a un enfant majeur ou imposé séparément, un enfant adopté, un enfant décédé à 16 ans au moins (ou par faits de guerre), ou s'il perçoit une pension d'invalidité d'au moins 40 % (guerre, accident du travail) ou une pension de veuve de guerre.
- Enfant infirme. Il compte pour une part entière, qu'il soit mineur ou majeur : un célibataire avec un enfant infirme a 2,5 parts.
- Veuf dont les enfants ne sont pas issus du mariage. Il est traité comme un célibataire ayant le même nombre d'enfants à charge.
Sont à charge les enfants sans revenus propres, mineurs ou de moins de 27 ans s'ils poursuivent des études. La situation retenue est celle du 1er janvier de l'année, ou du 31 décembre en cas de mariage ou de naissance en cours d'année.
Trois exemples pas à pas
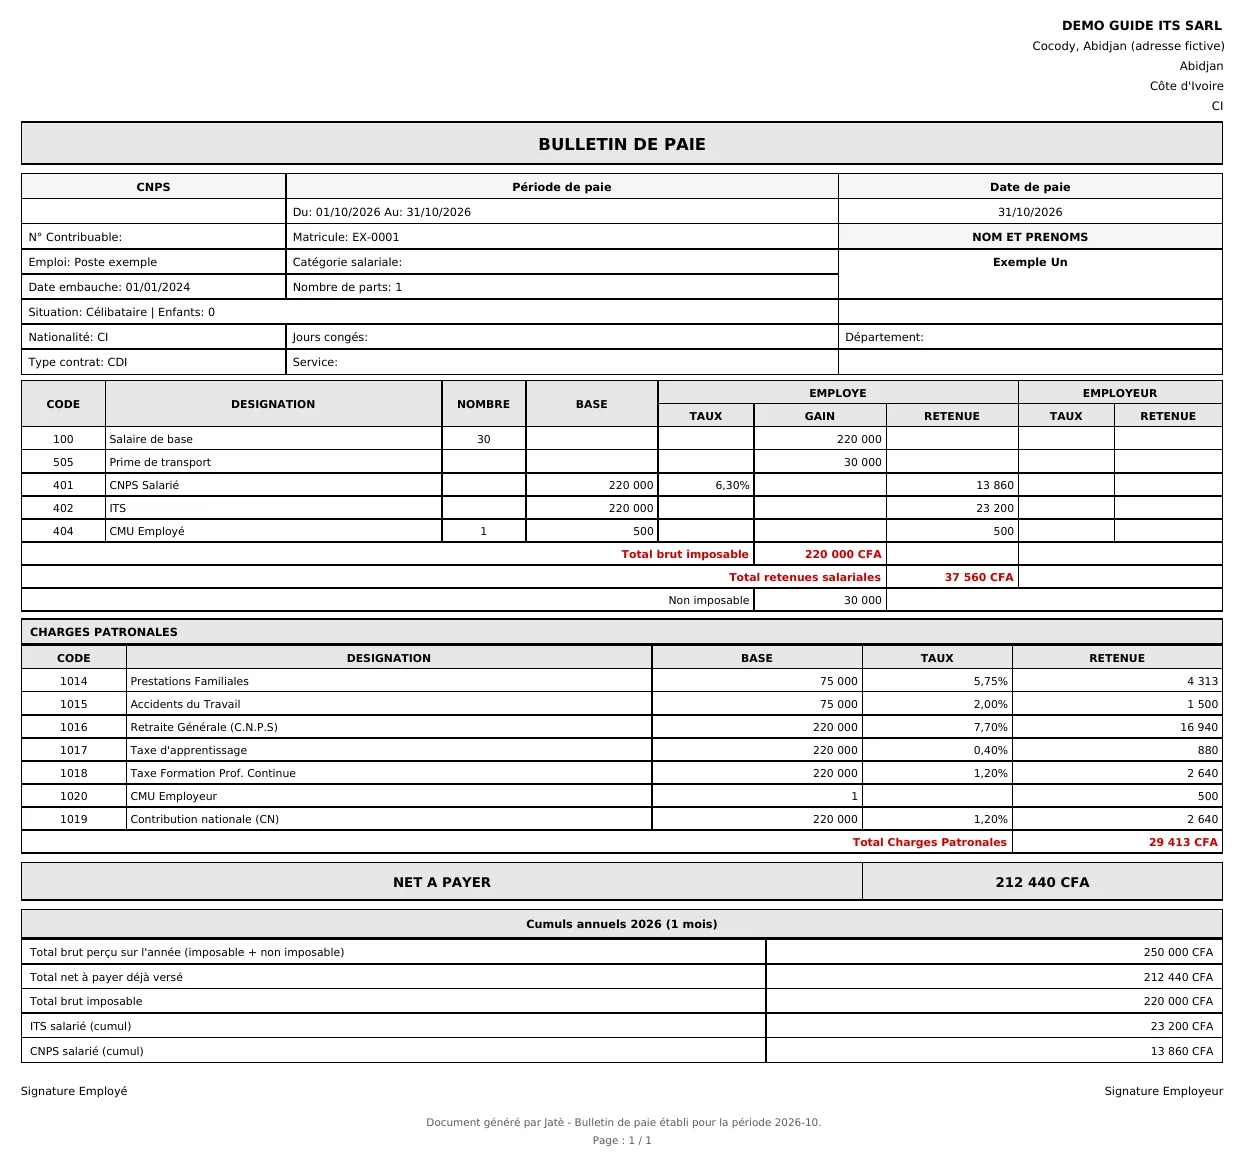
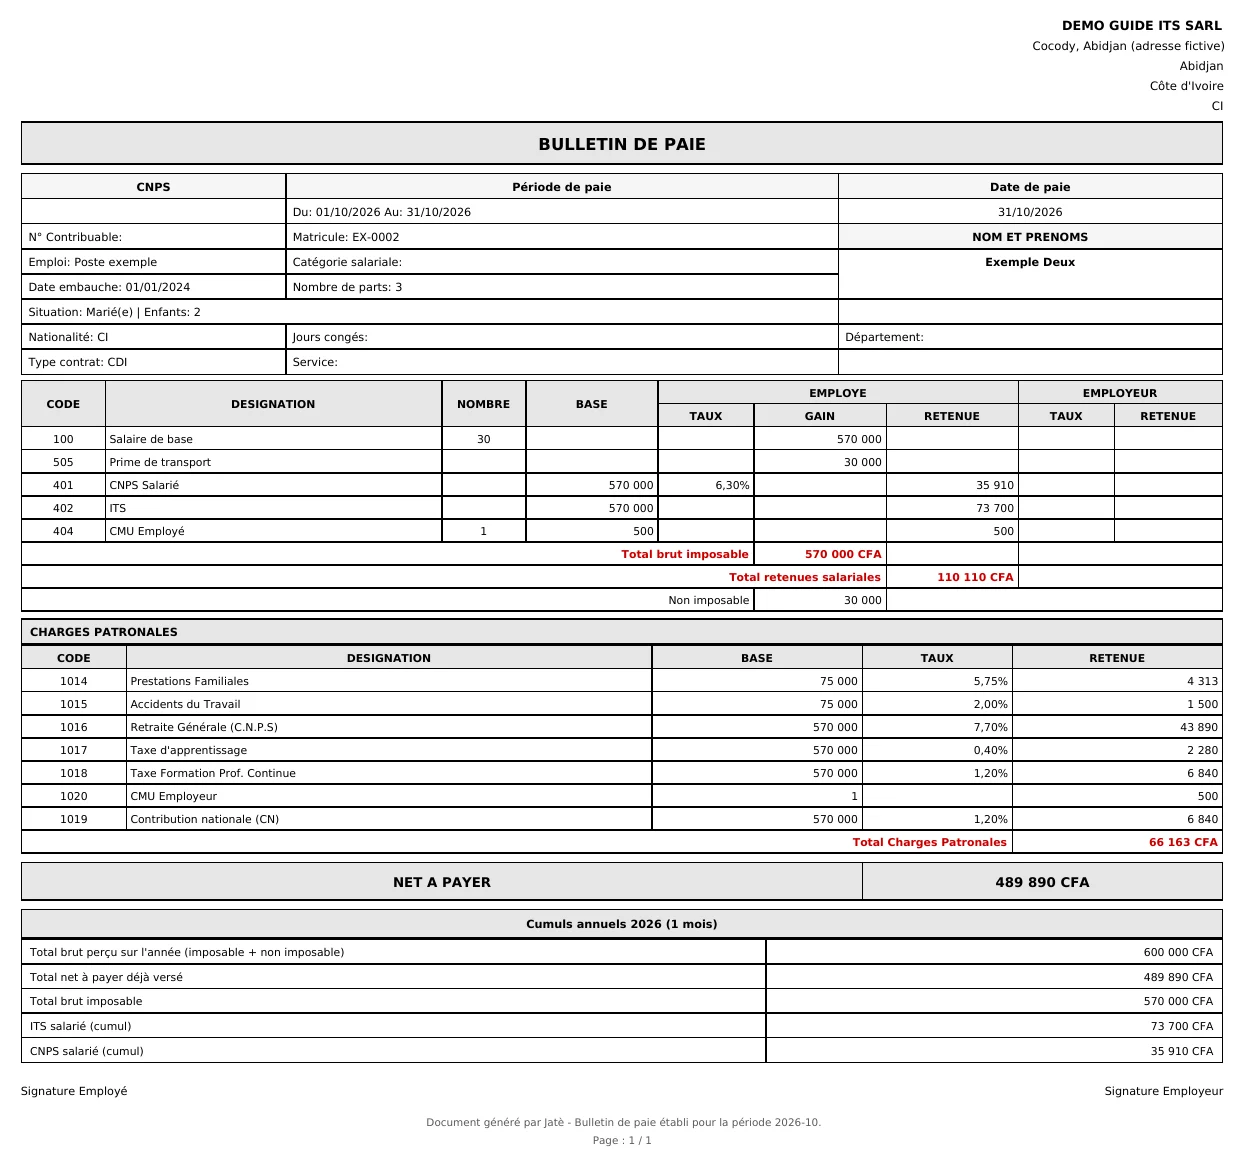
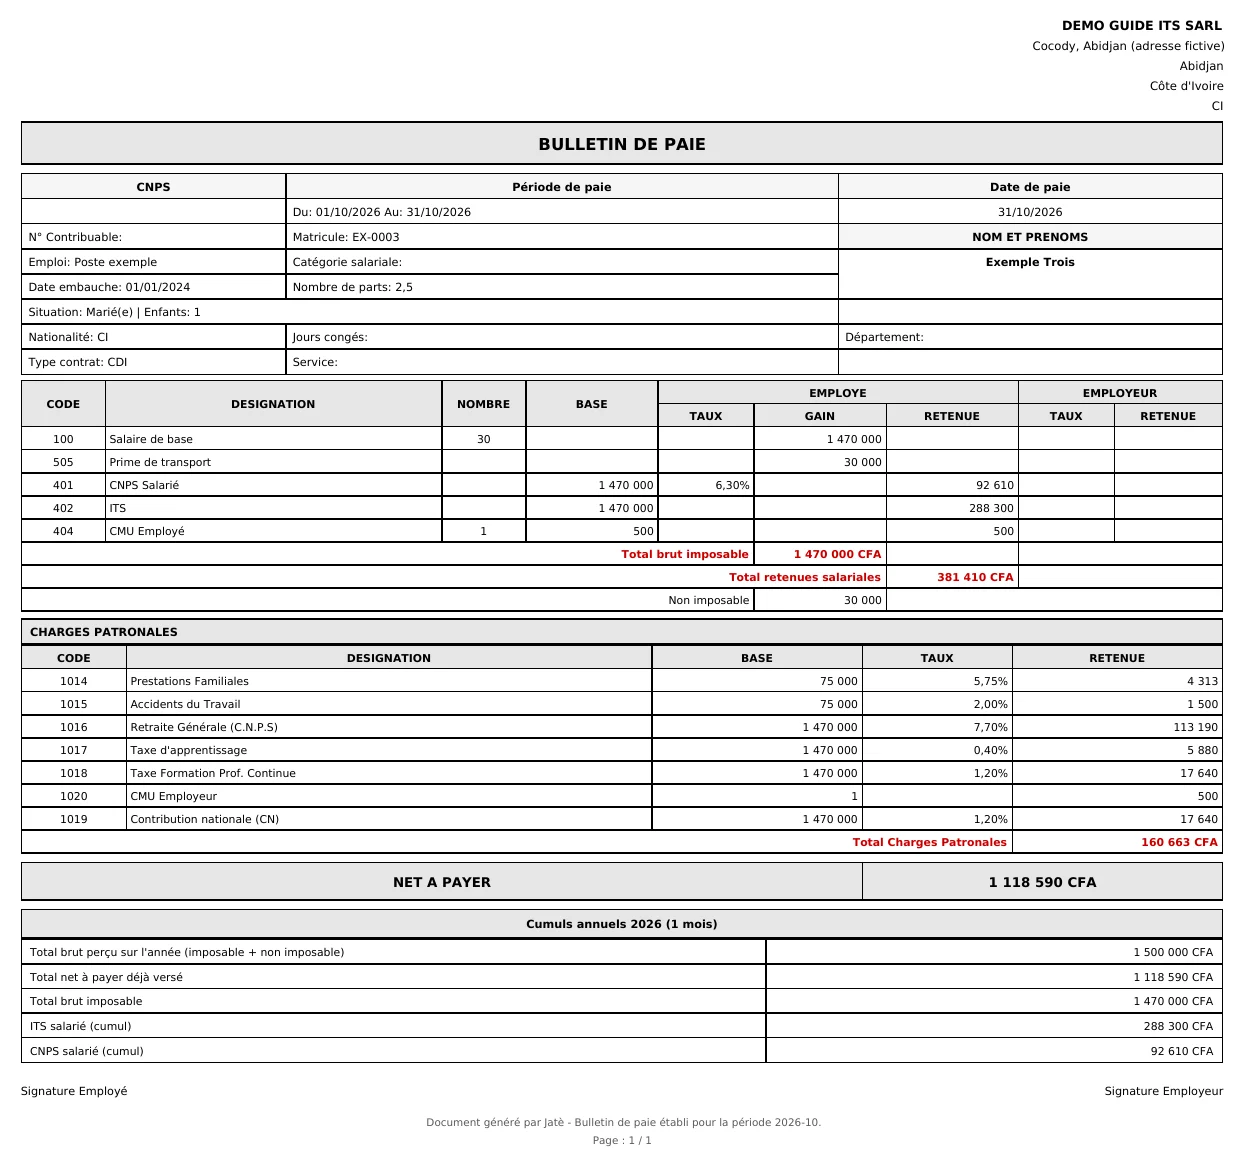
Ces exemples ont été calculés par le moteur de paie de Jatè le 22 octobre 2026, pour une paie d'octobre 2026, avec le barème en vigueur depuis la réforme ; chacun est suivi du bulletin que Jatè édite pour ce salarié. Hypothèses communes : prime de transport de 30 000 F, entièrement exonérée, CMU du seul salarié (500 F, la moitié salariale du forfait de 1 000 F), base imposable sans déduction des cotisations sociales.
Exemple 1 : célibataire sans enfant, 250 000 F brut
| Salaire brut (dont transport 30 000) | 250 000 F |
| Base imposable (brut − transport exonéré) | 220 000 F |
| 0 % sur 75 000 | 0 F |
| 16 % sur 145 000 | 23 200 F |
| Impôt brut | 23 200 F |
| RICF (1 part) | 0 F |
| ITS retenu | 23 200 F |
| CNPS retraite salarié (6,3 % de 220 000) | 13 860 F |
| CMU salarié | 500 F |
| Net à payer | 212 440 F |
Exemple 2 : marié, deux enfants, 600 000 F brut
| Salaire brut (dont transport 30 000) | 600 000 F |
| Base imposable | 570 000 F |
| 16 % sur 165 000 (de 75 000 à 240 000) | 26 400 F |
| 21 % sur 330 000 (de 240 000 à 570 000) | 69 300 F |
| Impôt brut | 95 700 F |
| RICF (3 parts) | − 22 000 F |
| ITS retenu | 73 700 F |
| CNPS retraite salarié | 35 910 F |
| CMU salarié | 500 F |
| Net à payer | 489 890 F |
Exemple 3 : cadre marié, un enfant, 1 500 000 F brut
| Salaire brut (dont transport 30 000) | 1 500 000 F |
| Base imposable | 1 470 000 F |
| 16 % sur 165 000 | 26 400 F |
| 21 % sur 560 000 (de 240 000 à 800 000) | 117 600 F |
| 24 % sur 670 000 (de 800 000 à 1 470 000) | 160 800 F |
| Impôt brut | 304 800 F |
| RICF (2,5 parts) | − 16 500 F |
| ITS retenu | 288 300 F |
| CNPS retraite salarié | 92 610 F |
| CMU salarié | 500 F |
| Net à payer | 1 118 590 F |
Calculer l'ITS de vos salariés avec Jatè — essai gratuit 30 jours
Pourquoi deux simulateurs donnent deux résultats
Si votre bulletin et un simulateur en ligne ne donnent pas le même ITS, comparez d'abord la base imposable, puis le barème utilisé. Les écarts viennent presque toujours de l'un de ces points :
- Un barème d'avant la réforme. Quotient familial, IGR ou abattement de 20 % : le simulateur applique les règles abrogées par l'ordonnance 2023-719.
- La déduction des cotisations sociales. Certains outils retirent à tort la CNPS et la CMU du salarié de la base, ce qui change sensiblement l'impôt. Sur nos trois exemples, l'ITS passe de 23 200 à 20 902 F, de 73 700 à 66 054 F et de 288 300 à 265 954 F selon qu'on les retire ou non.
- La prime de transport. Exonérée en entier, en partie ou pas du tout selon l'outil.
- Le nombre de parts. Une demi-part de différence change la RICF de 5 500 F par mois.
- Les bornes des tranches. Une tranche qui commence à 75 001 F au lieu de 75 000 F laisse un franc hors barème : l'écart n'est que d'une unité, mais il suffit à rendre deux bulletins différents.
Les erreurs de paie les plus fréquentes sur l'ITS
Ces erreurs, nous les avons rencontrées en construisant et en corrigeant le moteur de paie de Jatè :
- Diviser le revenu par les parts. C'était la règle de l'ancien quotient familial. Combinée à la RICF, elle compte la famille deux fois et sous-retient l'ITS des salariés mariés ou avec enfants.
- Laisser tous les salariés à 1 part. Une fiche salarié sans situation de famille renseignée prive le salarié de sa réduction : l'ITS est retenu en trop. Nous l'avons trouvé sur la majorité des fiches d'un même dossier.
- Appliquer une règle d'un autre pays. La limite de 5 % du brut pour la prime de transport est une règle burkinabè (IUTS), pas ivoirienne.
- Garder l'abattement de 20 %. Il a disparu avec la réforme ; le conserver sous-évalue la base.
- Confondre l'ITS et la contribution employeur. La contribution nationale, la taxe d'apprentissage et la formation continue sont à la charge de l'employeur : elles ne se retiennent pas sur le salaire.
Les retenues de l'année sont régularisées en février, sous peine des intérêts de retard prévus à l'article 161 du Livre de procédures fiscales : une erreur de paramétrage coûte donc plus cher découverte tard.
Calculer l'ITS automatiquement avec Jatè
Dans Jatè, l'ITS, les cotisations CNPS et la CMU sont calculés sur chaque bulletin. Les barèmes sont enregistrés avec leur date d'effet : chaque mois est calculé avec le barème en vigueur à sa date. Les parts sont déduites de la situation de famille saisie dans le dossier du salarié. À la validation, le bulletin passe en comptabilité SYSCOHADA sans ressaisie, et l'export ITS du mois prépare la déclaration. La paie est incluse à partir de l'offre Croissance ; l'essai dure 30 jours, sans carte bancaire.
Découvrir la paie Côte d'Ivoire de Jatè
Questions fréquentes
L'ITS a-t-il remplacé l'IGR ?
Oui. L'ordonnance n° 2023-719 a fusionné l'impôt sur les salaires, la contribution nationale et l'IGR sur les salaires en un prélèvement unique, l'ITS. Le quotient familial de l'IGR est remplacé par la réduction d'impôt pour charges de famille.
Comment passer du salaire brut au net ?
Retirez du brut les éléments exonérés pour obtenir la base imposable, calculez l'ITS (barème, puis RICF), puis retirez du brut l'ITS et les cotisations salariales (CNPS retraite, CMU). Les trois exemples ci-dessus détaillent chaque ligne.
Quand déclarer et reverser l'ITS ?
Au plus tard le 15 du mois suivant le paiement des salaires pour les entreprises au régime du réel, avec des échéances au 10, au 15 ou au 20 pour celles suivies par la Direction des grandes ou des moyennes entreprises (CGI, art. 126).
Les avantages en nature sont-ils soumis à l'ITS ?
Oui. Ils entrent dans la base imposable, évalués selon l'arrêté du ministre chargé des Finances, ou pour leur montant réel s'ils ne sont pas visés par cet arrêté (CGI, art. 118).
Que se passe-t-il quand le barème change ?
Les barèmes de Jatè portent leur date d'effet. Quand un texte officiel change, l'équipe enregistre le nouveau barème et la date de vérification de ce guide est mise à jour.
Sources
Consultées le 19 octobre 2026.
- Direction générale des impôts, Le système fiscal ivoirien : base imposable, barème, RICF, parts, échéances.
- Direction générale des impôts, Impôts et taxes en Côte d'Ivoire, édition 2025 : barème (art. 119 bis), contribution des employeurs.
- Gouvernement de Côte d'Ivoire, communiqué du Conseil des ministres du 13 septembre 2023 : objet de la réforme.
- Direction générale du budget et des finances, annexe fiscale à la loi de finances 2025, projet, art. 16 : suppression de l'abattement de 20 %.
- Code général des impôts, édition 2026, version en ligne publiée par la DGI : art. 116 à 126 et 146, rédaction issue de l'ordonnance n° 2023-719.
- Direction générale des impôts, communiqué du 30 octobre 2023 sur la date d'entrée en vigueur de la réforme de l'ITS.
- Direction générale des impôts, note de service n° 0010/MEFB/DGI-DLCD du 24 avril 2026, Allocations spéciales destinées à couvrir les frais inhérents à la fonction ou à l'emploi : prime de transport exonérée à 30 000 F.
- CNPS, communiqué aux employeurs sur le SMIG et les plafonds de cotisation, janvier 2023 et page employeur : taux de la retraite.
- Service public, couverture maladie universelle : forfait CMU.